


当前位置:资讯中心
一组向下:上半年全国商品住宅销售面积同比下滑12%,厨卫零售额同比下降10.7%,新房驱动的增长模式明显失速。
另一组向上:7月全国建材家居景气指数(BHI)显示,局部改造类消费同比增长17.2%,远超新房装修需求,厨卫改造类更是大增20.3%。
一降一升之间,行业增长引擎正在完成一次静悄悄的切换。
看懂这轮切换,先要看清基本盘:中国的房子正在集体"步入中年"。
奥维云网数据显示,全国存量房规模已逼近4亿套,房龄超15年的小区占比近六成;一季度重点30城二手住宅成交占比已攀升至70%。大多数人买的不再是新房,而是别人住过的房子。
房子老了,问题随之而来:管线锈蚀、渗漏发霉、收纳不足。需求端数据印证了这一点:上半年厨房局部改造需求同比增长58%,土巴兔平台局改需求量环比增长27%。中指研究院预测,2026年存量翻新市场规模将突破2.5万亿元,存量房装修在家装大盘中的占比已超60%。
一线城市拐点来得更早:上海旧房翻新市场规模约450亿元,已连续三年超过新房装修,其中局部改造增速35%,是全屋翻新的近3倍。
结论很清晰:家居行业的天然流量池,正从售楼处加速转移到老旧小区。

如果说存量规模是需求侧的确定性,政策就是供给侧的加速器。
国务院《城市更新"十五五"规划》明确提出:到2030年改造城镇危旧房50万套、新开工改造老旧小区11.5万个。资金层面,970亿元中央预算内城市更新专项叠加1600亿元超长期特别国债,覆盖全国800万户居民。
消费端同样密集:厨卫焕新补贴多地延续、公积金装修提取持续扩围、家装贷款享受财政贴息;9月商务部等8部门印发《促进智能家居消费行动方案》,鼓励在社区设立家居焕新综合服务站点。
还有一个数字值得记住:符合"好房子"标准的住房占比不足5%,超95%的存量住房都有品质改善空间——这不是一次性刺激,而是未来五到十年持续释放的结构性需求。
对家居行业而言,旧改早已不是"蹭热点",而是一条被需求、政策、资金三重确认的确定性赛道。
不过,旧改这门生意,不能简单套用新房时代的打法。
其一,需求碎片化。旧改订单从整装大单变成局改小单,一个橱柜、一面墙、一个阳台都是生意。客单价降了,但决策快、频次高,还能带动全屋定制的二次消费。
其二,渠道社区化。旧改客户不在卖场里,而在社区里,生意依赖门店周边3-10公里的圈层深耕——转介绍与邻里口碑成了获客主力,快速崛起的80㎡社区小店正是这一逻辑的产物。
其三,交付重于销售。老房工况复杂,管线老化、非标尺寸俱全。消费者最怕的怕增项、怕质量差、怕工期长,正是行业洗牌的分水岭——谁把透明报价、标准化交付做扎实,谁就能拿到订单。
这是一门"农耕式"生意:短期不性感,长期有复利。
面对这条新赛道,头部企业的布局已经成型,金牌家居是一个值得观察的样本。
这家1999年创立、2017年上市(603180)的企业自2023年起布局旧改赛道,终端门店近4000家,打法可拆成四层:
产品层:针对老房管线复杂、墙体缺陷等工况开发模块化局改产品体系,推出厨卫焕新、柜体替换、阳台改造、适老化定制等标准化套餐,既降本又灵活,破解老房"非标"难题。
交付层:向终端输出旧房勘测规范与施工工艺标准,配套售后质保体系,把局改最容易翻车的交付环节变成体系能力。
获客层:总部统一运营抖音、小红书等公域平台,同城客资直接分发门店;同时投资社区服务平台,以高频服务带动中低频翻新,社区店已在多城落地,拎包业务同比增长超50%。
数智层:自研"飞流AI"家装设计智能体覆盖局改场景,累计访问约50万人次,服务意向转化率达10.8%——AI不再是设计师专属,而是直接赋能门店普通员工。
这套体系正以轻资产模式开放:0加盟费、50平起运营,让中小创业者能直接接入头部品牌的供应链、交付标准与数字化工具。这在过去,几乎不可能。
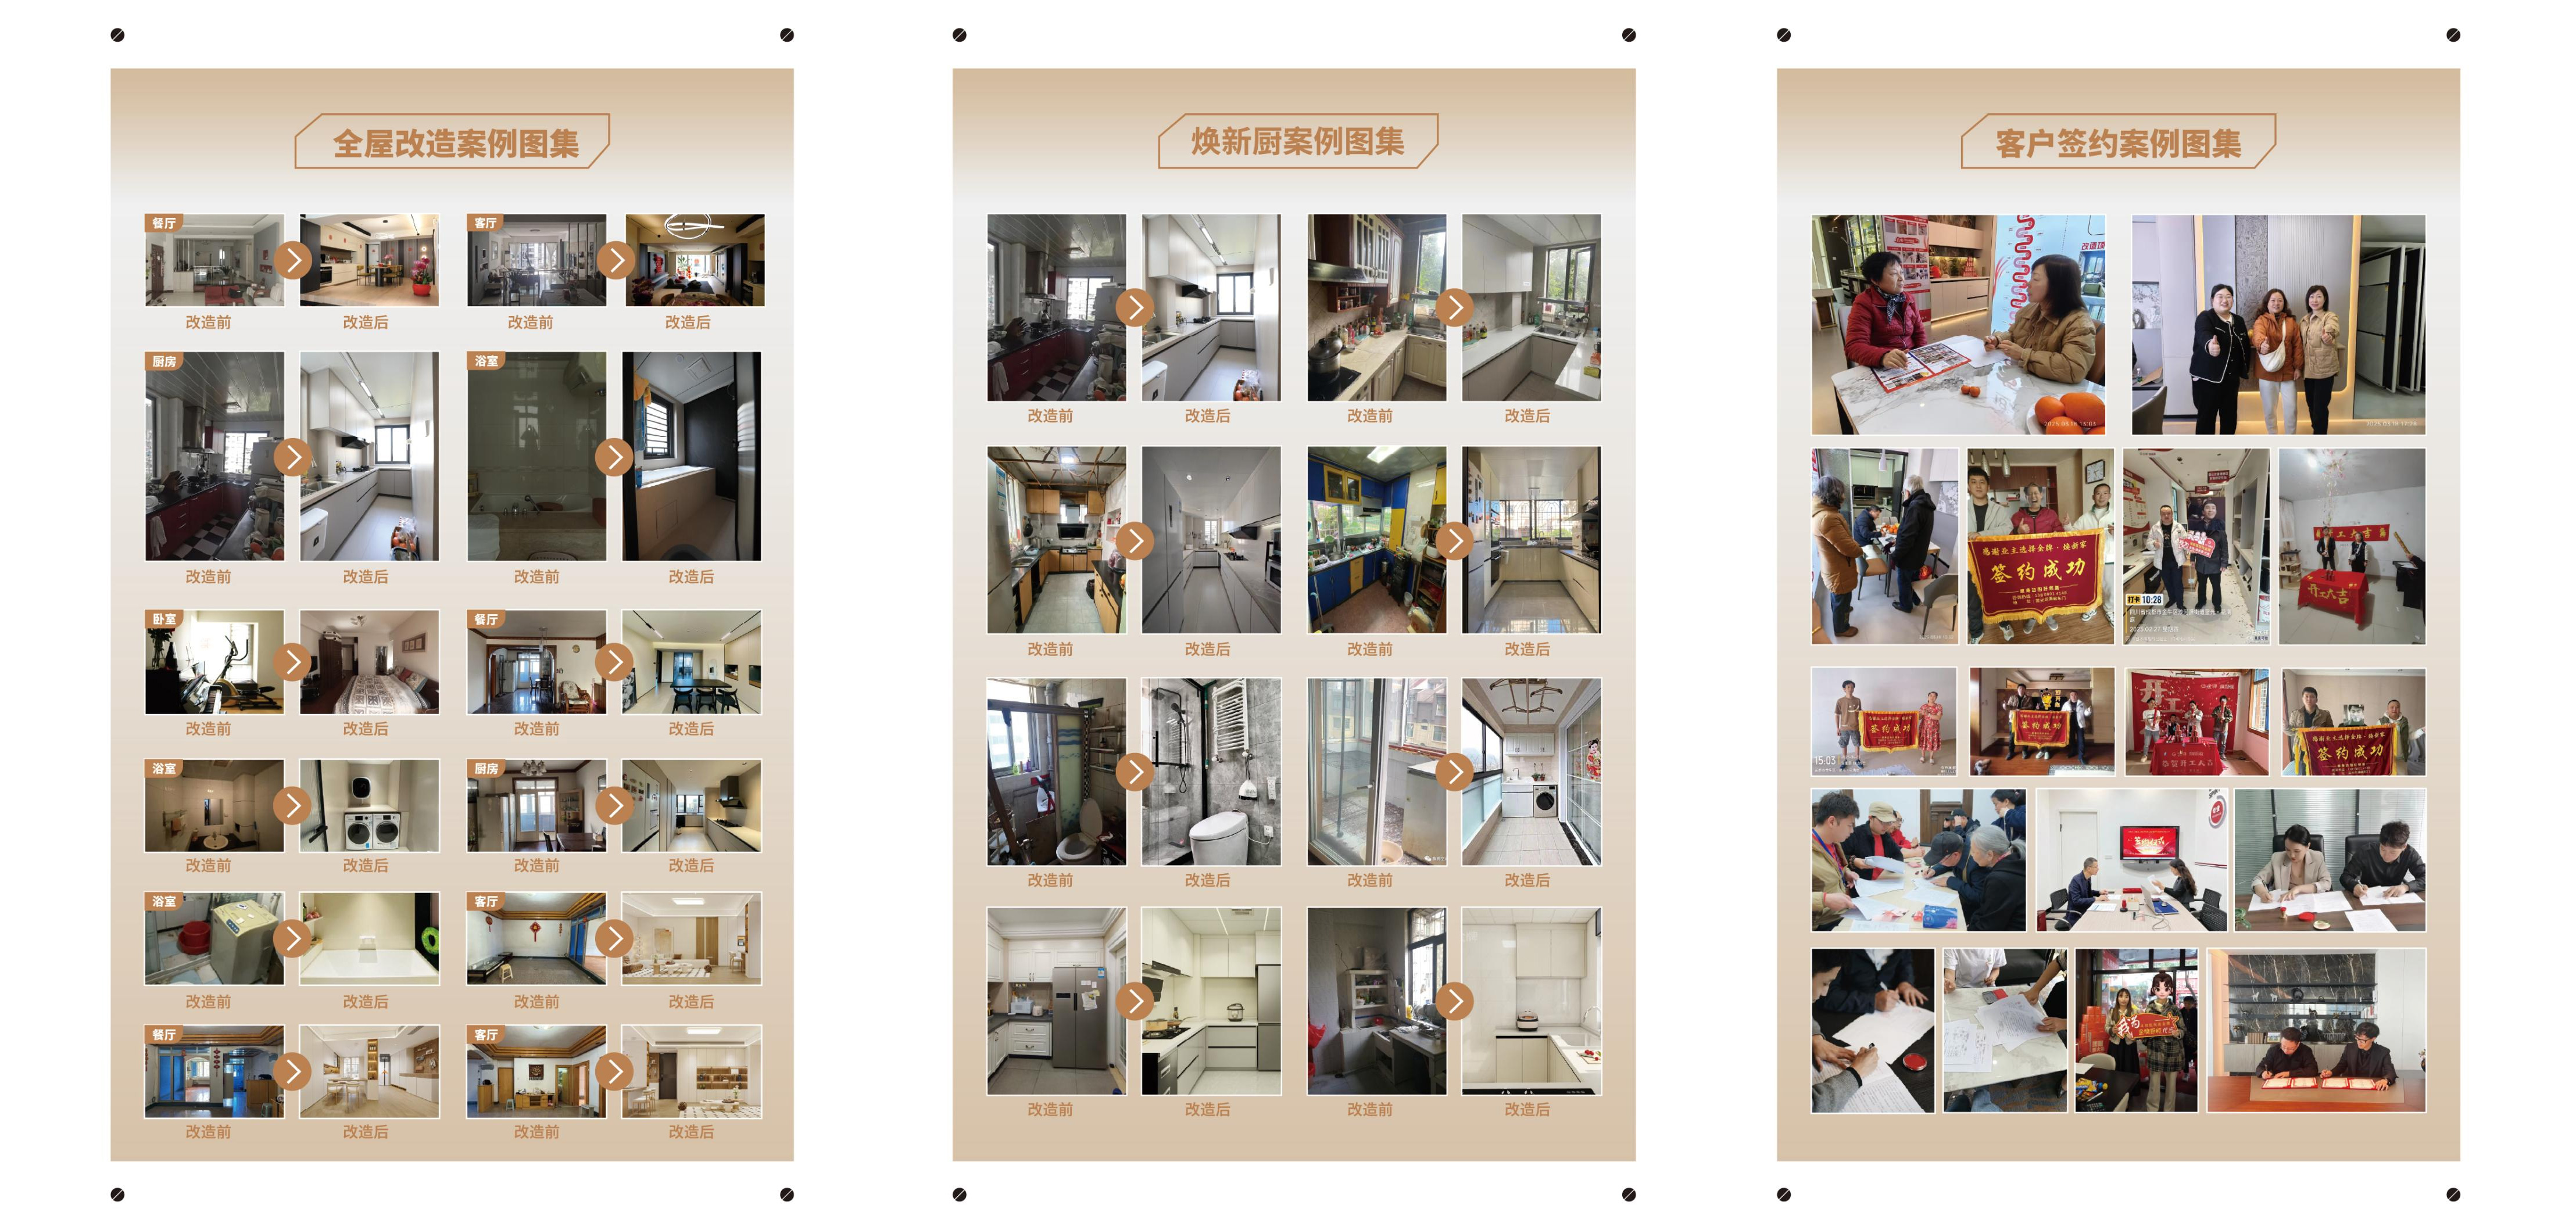
对从业者与创业者,有三个判断值得记住:
第一,存量替代增量不可逆。4亿套存量房进入翻新周期,这是一代人一回的结构性机会。
第二,政策窗口正在打开。城市更新、焕新补贴、社区服务站,红利期明确但不会永远敞开。
第三,比选赛道更重要的,是选"基础设施"。旧改比拼的是产品、交付、获客与供应链的系统能力——单打独斗的门槛越来越高,站上成熟体系的肩膀,是切入这条确定性赛道最稳妥的姿势。
存量房时代的大幕刚刚拉开。对早有准备的人而言,最好的入场时机,就是现在。